
ろうきん かんたん通帳
労働金庫連合会 · ファイナンス
- 評価
- 4.3
- ダウンロード
- 100.00K
- コンテンツレーティング
- 3 歳以上
ろうきん かんたん通帳 - 説明
- アプリ名
- ろうきん かんたん通帳
- パッケージ名
- jp.or.rokin.passbook.android
- デベロッパー
- 労働金庫連合会
- カテゴリ
- ファイナンス
- 最終更新日
- 2019/10/15
- バージョン
- 1.26.1
ろうきん かんたん通帳 - スクリーンショット
分析者 TrendiApps
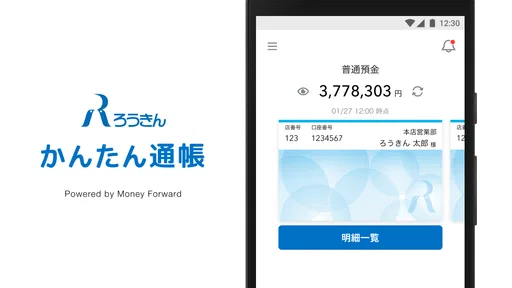
毎月の入出金を確認するたびに、通帳を探したり、ATMまで記帳に行ったりするのが面倒だと感じる人は多いと思います。私が「ろうきん かんたん通帳」を使ってまず便利だと感じたのは、口座の明細をスマートフォンで見返す流れがとても単純なことでした。金融機関の口座を登録しておけば、紙の通帳を開く代わりに、必要なときに取引履歴を確認できます。
このアプリは、労働金庫連合会が提供する無料のファイナンスアプリです。対象年齢は3歳以上で、Androidでは10以上の環境に対応しています。リリース日は2019年10月15日、現在のバージョンは1.26.1です。評価は4.3で、評価数はおよそ4.3K、レビュー数は157、インストール数は10万以上に達しています。数字だけで判断するタイプのアプリではありませんが、日常的な残高確認を手軽にしたい人に選ばれていることは伝わります。
まずは明細確認の習慣を作る
使い始めの基本は、初期登録を済ませて、自分の口座情報を確認できる状態にすることです。ここで大切なのは、登録しただけで満足せず、最初に表示される明細を実際の通帳や取引記録と照らし合わせることです。入金日、引き落とし日、給与や各種支払いの表示を一度確認しておくと、その後の見落としに気づきやすくなります。
日常の使い方としては、買い物のたびに細かく開くより、給与の入金後、カードや公共料金の引き落とし後など、家計が動くタイミングで確認する方法が向いています。私はこのように確認日を決めると、アプリを開く目的がはっきりしました。何となく残高を見るだけでなく、「今月の固定費は予定どおり落ちたか」「入金額に間違いはないか」を短時間で確認できます。
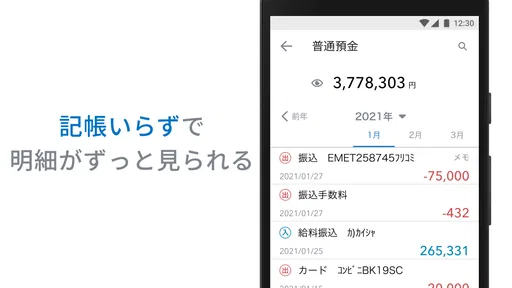
明細情報はサービス利用開始後から保存されていくため、紙の通帳のように記帳欄を気にしなくてよい点も、このアプリの中心的な強みです。ただし、保存されるからといって、家計管理アプリのように自動で支出を分類してくれるものと考えるのは違います。私は、取引の事実を確認する道具として使い、予算管理や費目別の集計は別の方法に任せるのが現実的だと感じました。
たとえば、給料日前に口座の残高を確認し、家賃や通信費などの大きな引き落としが済んだ後にもう一度見る使い方があります。残高の数字だけでなく、直近の明細を順番に見ることで、見覚えのない出金や、予定していた入金の遅れにも気づきやすくなります。これは紙の通帳でもできますが、外出先で確認できる点が大きな違いです。
登録直後に確認しておきたいこと
最初の設定では、口座を登録した後に、表示内容が自分の意図と合っているかを落ち着いて確認するのがおすすめです。口座を複数使っている人は、日常の支払い用と貯蓄用を混同しないよう、表示される口座の切り替えを一度練習しておくと安心です。必要なときに慌てて操作すると、確認したい明細とは別の口座を見てしまうことがあります。
おすすめの記事






また、初回登録を後回しにすると、結局これまでどおり通帳やATMに頼ることになります。アプリを入れた日にすべてを完璧に管理しようとせず、まず明細を見られる状態まで進めるのがコツです。その後、数日おきに開いて表示に慣れれば、紙の通帳からの移行も無理なく進みます。
設定は便利さより確認しやすさを優先する
このアプリで設定を見直すとき、私が重視したいのは、機能を増やすことよりも、確認の手間を減らすことです。普段使う口座が決まっているなら、アプリを開いたときに迷わないよう、自分が確認する順番を決めておくと操作が安定します。アプリ内の表示や登録状態を一度整理しておけば、毎回同じ手順で明細にたどり着けます。
スマートフォンの通知や端末側のロック設定についても、自分の生活に合わせて考える価値があります。残高や取引内容は個人的な金融情報なので、端末を家族と共有している人や、職場の机に置くことが多い人は、画面をそのまま見られない使い方を意識したほうがよいでしょう。アプリの便利さだけでなく、端末全体の扱いまで含めて安全な確認環境を作ることが大切です。
一方で、設定を細かく触り続ける必要はありません。ろうきん かんたん通帳の良さは、複雑な家計入力を続けなくても、明細確認の用途に絞って使えることです。設定を増やしすぎると、かえって「どこを見ればよいか」が分かりにくくなります。私は、口座登録、表示確認、端末のロックという三つを優先し、それ以外は必要になったときだけ見直すのがよいと思います。
紙の通帳や銀行アプリとの違い
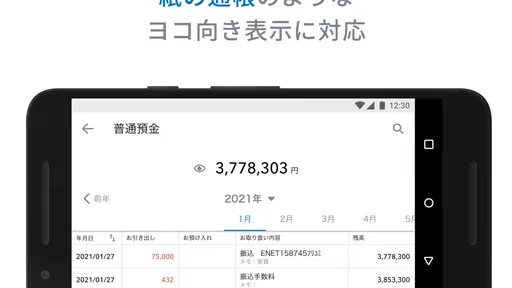
紙の通帳は、長期間の記録を手元に残せる安心感があります。家族と一緒に家計を確認する場合や、紙で保管したい場合には、今でも分かりやすい選択肢です。ただし、記帳のためにATMへ行く必要があり、記帳していない期間の取引をすぐ見たいときには不便です。
一般的な銀行アプリは、残高確認だけでなく、振込や各種手続きなど多くの機能をまとめていることがあります。そうした多機能さを求める人には、総合的な銀行アプリのほうが合うでしょう。反対に、操作項目が多いと迷いやすい人や、明細確認を最優先したい人には、このアプリの絞り込まれた役割が使いやすく感じられます。
家計簿アプリとの比較では、役割がはっきり違います。家計簿アプリは食費や交通費などを分類して、支出全体を分析するのが得意です。このアプリは、口座で実際に何が起きたかを確認するためのものです。私は両方を使うなら、まず明細で事実を確認し、必要な支出だけ家計簿に反映する流れが安全だと思います。自動分類の結果をそのまま信じるより、引き落とし先や入金元を確認してから判断できるからです。
毎日使わなくても役立つ場面
このアプリは、毎日何度も確認する人だけのものではありません。たとえば、家賃や保険料の引き落としが多い月、まとまった入金がある月、旅行や引っ越しで口座の出入りが増える時期には、明細をいつでも見られることが役立ちます。紙の通帳を持ち歩かずに、必要な場面で確認できるからです。
私なら、給料日の当日、主要な引き落としが終わった日、月末の三回を基本の確認タイミングにします。これなら確認しすぎず、異常にも気づきやすいバランスです。もちろん、投資や大きな買い物などで資金移動が多い人は、取引の前後に追加で確認するとよいでしょう。
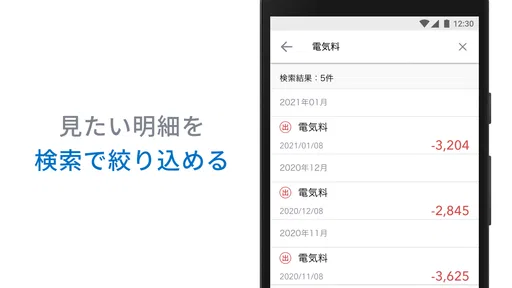
特に便利なのは、明細を「記憶」ではなく「記録」として扱えることです。先月の引き落とし日を思い出せないとき、紙の通帳を探すよりスマートフォンで確認するほうが早い場合があります。問い合わせや家計の見直しをするときも、曖昧な記憶だけで話を進めず、実際の履歴を見ながら整理できます。
速く使うための小さな工夫
操作を速くする一番の方法は、確認する目的を一つに絞ってから開くことです。「残高だけ見る」「先月の引き落としを探す」「入金を確認する」と決めておけば、明細を漫然と眺めずに済みます。私は、アプリを開く前に確認したい内容を頭の中で一言にすると、短時間で終わることが多いと感じました。
スマートフォンのホーム画面で見つけやすい位置に置くのも、地味ですが効果があります。アプリを探す時間が長いと、確認そのものを後回しにしがちです。毎月決まった日に見る人は、カレンダーや自分の生活リズムと結びつけると、記帳の代わりになる習慣を作りやすくなります。
複数口座を使う人には、確認の順番を固定する方法をすすめます。生活費用、貯蓄用というように自分の中で役割を決め、その順番で明細を見ると、残高だけを見て判断するミスを減らせます。これはアプリの特別な機能に頼らず、表示を確認する手順そのものを整える工夫です。
便利さの核心は、記帳作業をなくすことより、確認を後回しにしない仕組みを作れることです。アプリを入れただけでは家計は整いませんが、決まったタイミングで明細を見る習慣と組み合わせると、口座の動きを把握しやすくなります。
知っておきたい限界と向かない人
このアプリを選ぶ前に、明細確認以上の機能を求めているかどうかを考えてください。送金、資産全体の管理、支出の自動分類、細かな予算設定などを一つのアプリで済ませたい人には、別の金融サービスや家計簿アプリのほうが向いています。ろうきん かんたん通帳は、役割を広げすぎず、通帳の確認をスマートフォンに移すタイプのアプリです。
また、紙の記録を家族と共有したい人には、画面だけで完結する運用が不便に感じられるかもしれません。家計を二人で確認する場合は、誰がいつ明細を見るのかを決めておかないと、アプリを入れても情報共有が曖昧なままになります。個人の確認用としては使いやすくても、家族全員の家計をまとめる道具としては別の方法が必要です。
スマートフォンの機種変更や端末トラブルに備え、登録情報や利用環境を自分で把握しておくことも重要です。金融アプリは、端末を替えたら何も考えずにそのまま使えるとは限りません。機種変更を予定しているなら、古い端末をすぐ初期化せず、必要な確認を終えてから移行するのが無難です。
さらに、アプリで明細を見られることと、取引内容の問い合わせや手続きがすべてアプリ内で完了することは別です。明細に疑問がある場合は、表示された内容を確認したうえで、必要に応じて労働金庫の窓口や公式の問い合わせ先を利用するという切り分けが必要です。ここを理解していれば、アプリに過剰な期待をせずに済みます。
自分に合う使い方を決める
私の結論は、ろうきん かんたん通帳は、ろうきんの口座を使っていて、紙の通帳を持ち歩かずに入出金明細を確認したい人に向くアプリです。無料で始められ、初期登録後は明細を継続して確認できるため、記帳のためだけに時間を作る負担を減らせます。評価の平均も4.3と高く、日常の確認用途では十分に信頼して使いやすい印象です。
反対に、口座をまたいだ家計分析や、振込などの金融手続きをまとめたい人には、より多機能な選択肢を検討したほうがよいでしょう。このアプリを無理に家計簿や銀行窓口の代わりにするのではなく、明細を見るための専用道具として位置づけると、長所がはっきりします。
私は、初日に登録と表示確認を済ませ、毎月の入金日と引き落とし後に見る習慣を作る使い方をすすめます。口座の役割ごとに確認順を決め、見覚えのない取引があればその場で内容を整理する。この小さな流れを続けられる人なら、紙の通帳を開く回数を減らしながら、口座の状態を把握しやすくなります。
派手な機能を楽しむアプリではありませんが、必要な情報へ迷わず近づけることに価値があります。通帳の代わりを探している人には、まず試す価値のある無料アプリです。ただし、家計全体を分析したい人は別の管理手段と組み合わせるのが前提です。自分が欲しいのが「口座の明細確認」なのか「お金の総合管理」なのかを決めてから選べば、日々の使い勝手に納得しやすいでしょう。
ろうきん かんたん通帳に関するよくある質問
ろうきん かんたん通帳とは、どのようなアプリですか?
ろうきん かんたん通帳は、労働金庫の普通預金口座などの入出金明細や残高を、スマートフォンで確認しやすくするためのアプリです。紙の通帳を持ち歩かなくても、登録した口座の取引履歴を手軽に確認できます。対応する労働金庫や利用できる口座、機能の範囲は地域やサービス提供状況によって異なるため、ダウンロード前に公式案内を確認してください。
利用するために、ろうきんの口座やインターネットバンキングの契約は必要ですか?
基本的には、対象となる労働金庫の口座を持っていることが利用の前提になります。ただし、アプリで残高や明細を確認するために必要な登録方法、本人確認、インターネットバンキングの契約有無は、利用する労働金庫によって異なる場合があります。初回登録時には口座情報や本人確認情報の入力を求められることがあるため、手元に必要書類を準備しておくとスムーズです。
ろうきん かんたん通帳で、振込や送金などの取引もできますか?
このアプリは、主に口座残高や入出金明細を確認するための通帳管理サービスとして利用するものです。そのため、アプリ単体で振込、送金、定期預金の申し込みなど、すべての銀行取引ができるとは限りません。実際に利用できる機能は、対応する労働金庫や連携サービスによって異なります。振込などを希望する場合は、公式サイトでインターネットバンキングの利用条件を別途確認してください。
スマートフォンを機種変更した場合や、アプリを再インストールした場合はどうなりますか?
機種変更やアプリの再インストール後は、再ログインや口座の再登録、本人確認などが必要になる場合があります。以前の端末に保存されていた表示設定や明細情報が、そのまま引き継がれない可能性もあります。特に旧端末を処分する前に、ログイン情報や登録方法を確認しておくことが大切です。認証情報を忘れた場合は、アプリ内の案内や利用中の労働金庫のサポート窓口を利用してください。
ろうきん かんたん通帳の安全性や個人情報の取り扱いは大丈夫ですか?
金融口座の情報を扱うアプリなので、端末の画面ロックやOSのアップデートを有効にし、第三者にスマートフォンを操作されないよう管理することが重要です。ログイン情報や認証コードを他人に伝えたり、非公式サイトからアプリを入手したりしないでください。また、通信環境や端末の状態によって表示に時間がかかることもあります。個人情報の利用目的、認証方式、推奨環境については、ダウンロード前に公式のプライバシーポリシーと利用規約を確認しましょう。
ろうきん かんたん通帳 メリットとデメリット
メリット
- 入出金明細をスマートフォンですぐ確認できる
- 残高や取引履歴を見やすく整理して表示できる
- 複数のろうきん口座をまとめて管理しやすい
- 家計簿感覚でお金の流れを把握しやすい
- 紙の通帳を持ち歩かずに済み、紛失の心配が減る
デメリット
- 利用できるのは対応するろうきんの口座に限られる
- 初回登録時に口座情報や本人確認が必要になる
- 通信環境がない場所では最新情報を確認できない
- スマートフォンの機種変更時に再設定が必要な場合がある
- アプリだけでは現金の入出金や振込手続きは完結しない
実際のユーザーによる評価
4.3
4.32K件の評価
- 555%
- 425%
- 314%
- 23%
- 13%


